 Nigeria, RDC, Kenya, Éthiopie, Tanzanie, Afrique du Sud, Panafricain
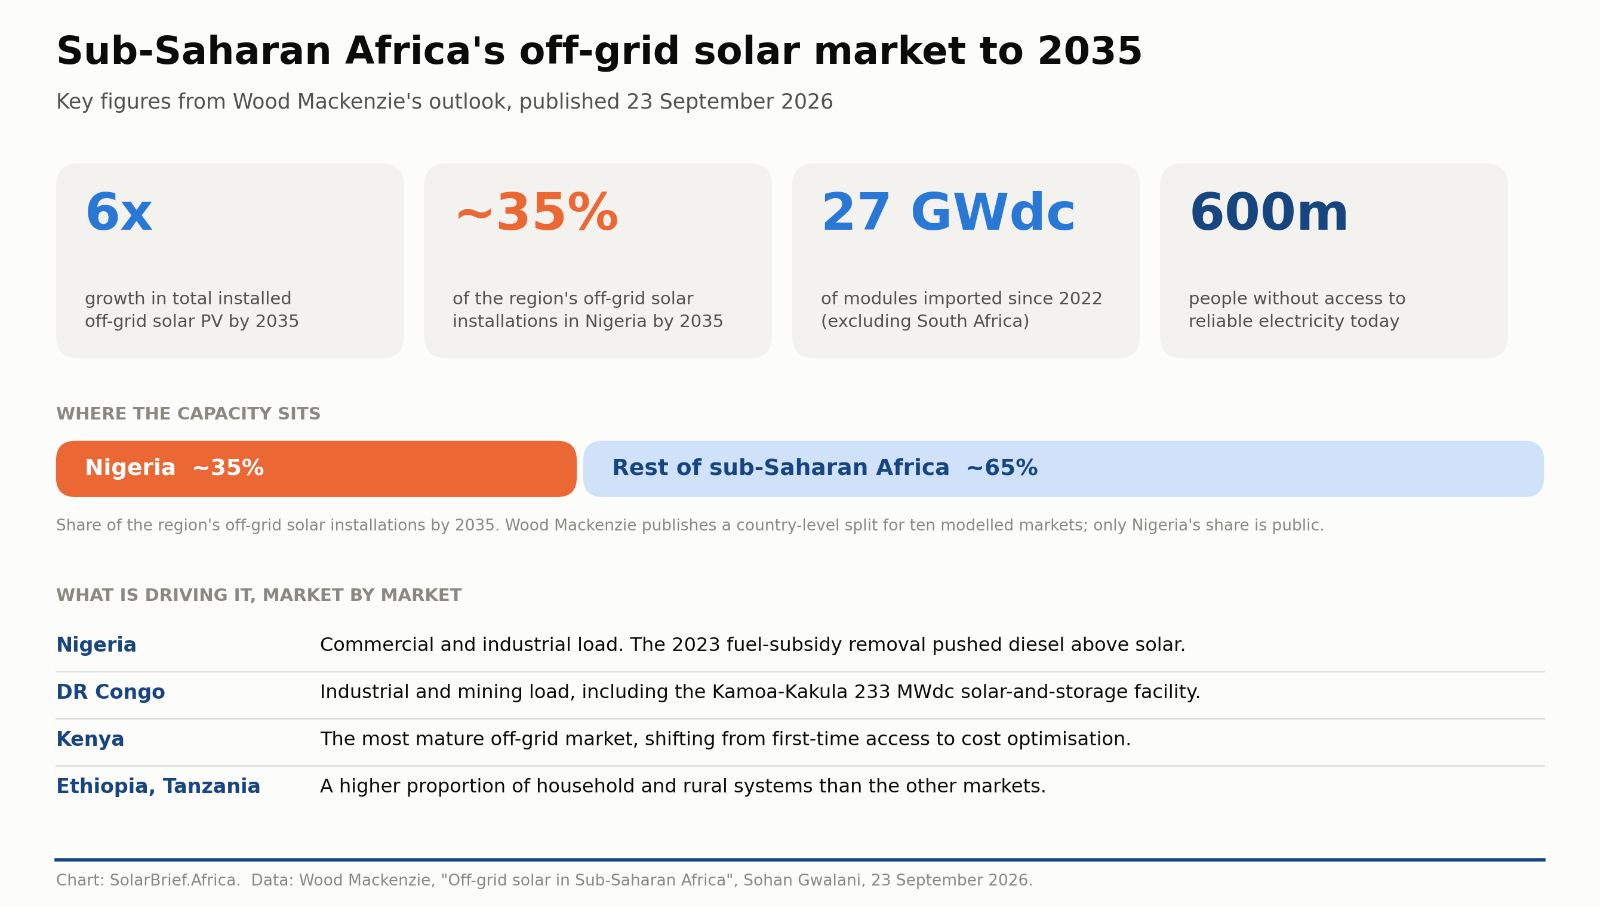
En Afrique subsaharienne, le terme « hors réseau » commence à prendre un sens différent. Moins d’accès en milieu rural, davantage d’achats industriels. Wood Mackenzie a publié le 23 septembre des perspectives de marché prévoyant que la puissance totale installée en énergie solaire photovoltaïque hors réseau dans la région sera multipliée par six d’ici 2035 sur les dix marchés étudiés. Environ 600 millions de personnes en Afrique subsaharienne n’ont toujours pas accès à une électricité fiable, et la capacité sous-jacente à cette prévision ne leur est pas principalement destinée.
Le Nigeria en accapare un tiers
D’ici 2035, le Nigeria représentera environ 35 % des installations solaires hors réseau de la région. La suppression des subventions sur les carburants en 2023 a rendu l’autoproduction au diesel suffisamment coûteuse pour que l’énergie solaire devienne plus compétitive pour les utilisateurs commerciaux et industriels, transformant ainsi un marché de secours en un choix d’approvisionnement à part entière. La RDC et le Kenya suivent pour des raisons différentes. En RDC, la charge est industrielle, le complexe cuprifère de Kamoa-Kakula étant alimenté par une installation intégrée de 233 MWdc combinant énergie solaire et stockage ; le Kenya, marché hors réseau le plus mature du continent, passe d’un accès initial à une optimisation des coûts. L’Éthiopie et la Tanzanie conservent une part plus importante de systèmes destinés aux ménages et aux zones rurales.
Le matériel arrive déjà
Les marchés subsahariens, à l’exception de l’Afrique du Sud, ont importé plus de 27 GWdc de modules depuis 2022, un volume sans équivalent dans le carnet de commandes de la région. La dernière analyse d’Ember estime que les systèmes distribués représentent 75 % de l’ensemble des installations solaires construites en Afrique, avec environ 20 GW sur les quelque 26 GW qui seront ajoutés entre 2023 et 2025 situés en aval du compteur. Joel Nana, de l’Africa Tech Futures Lab interprète cette évolution comme étant davantage le fruit d’une crise que d’une stratégie planifiée, une réponse à l’instabilité de l’approvisionnement et aux coûts plutôt qu’à une quelconque feuille de route relative au réseau.
Le financement fixe le plafond
Sohan Gwalani, l’analyste de Wood Mackenzie auteur de ces perspectives, identifie le financement comme la contrainte limitante pour l’objectif de 2035. La dépréciation monétaire et les taux d’intérêt à deux chiffres maintiennent le coût du capital à un niveau élevé, tandis que l’incohérence des politiques d’électrification rurale reste un frein persistant. Aucun de ces facteurs n’affecte la demande, que les prévisions considèrent comme acquise.
Ce que ça change
Pour un développeur ou un EPC qui élabore son portefeuille de projets pour la prochaine décennie, ces prévisions indiquent que les opportunités ne proviendront plus des appels d’offres des services publics. Si la majeure partie des nouvelles capacités hors réseau est destinée à la charge industrielle et commerciale, les contreparties seront alors des directeurs de mines et des directeurs financiers d’usines, et le produit consistera en une centrale captive assortie d’un contrat d’achat d’électricité (PPA) d’entreprise ou d’un contrat de location, plutôt qu’en un appel d’offres concurrentiel. Cela modifie les compétences requises en interne : évaluation de la solvabilité des acheteurs privés, structuration capable de résister aux fluctuations monétaires et bilan suffisant pour financer la construction. Les entreprises conçues pour remporter des appels d’offres se retrouveront à concourir sur la partie la moins importante de ce marché.
Sources : Wood Mackenzie, PV-Magazine, Solar Quarter