 Maroc, Algérie, Égypte, Nigeria, RDC, Afrique du Sud, Panafricain
La fin de l'ère sud-africaine
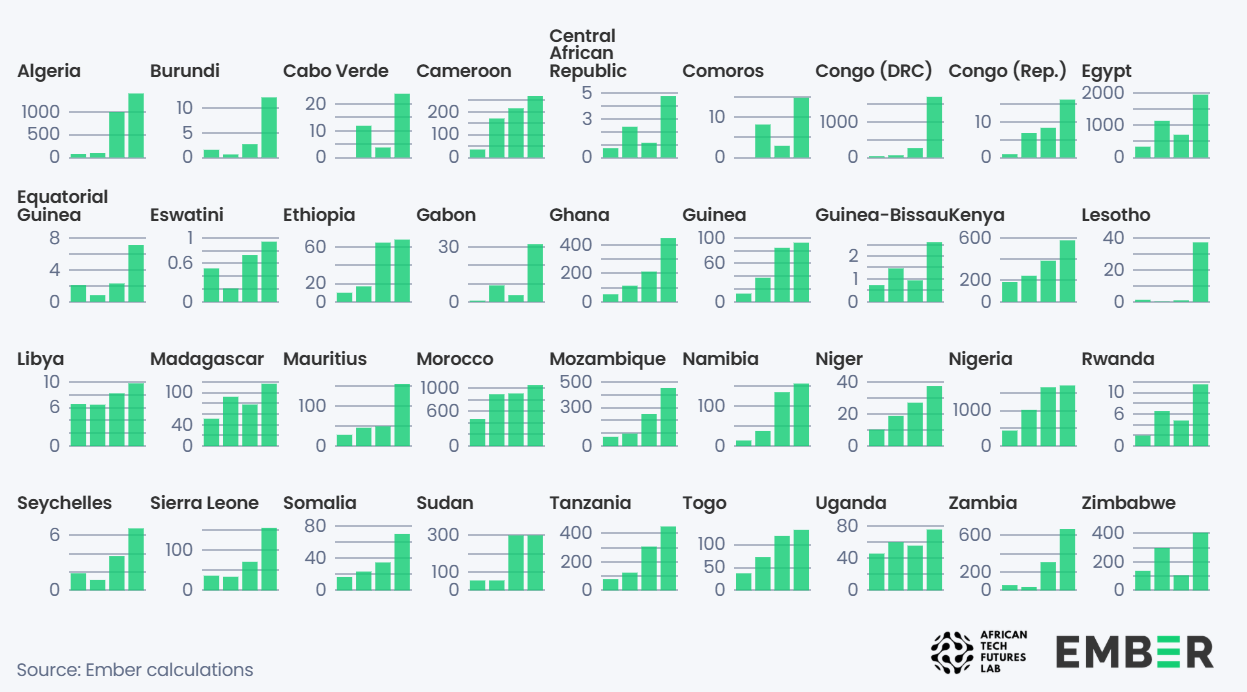
L'Afrique du Sud a absorbé 52 % des importations africaines de panneaux solaires chinois en 2023. Cette année, elle représentera moins de 20 % des installations du continent, sa part la plus faible depuis 2019, tandis que l'Afrique dans son ensemble installera un volume record de 17 GW, soit une hausse de 45 % et un troisième record consécutif. Dix-neuf pays ont plus que doublé leur volume d’installation d’une année sur l’autre, avec en tête la RDC (544 %), le Zimbabwe (282 %), l’Égypte (176 %) et la Zambie (117 %). Trente-six des 54 pays africains s’apprêtent à battre un record.
Les 5 marchés émergeants qui rejoignent l'Afrique du Sud
Ember recense six pays qui installeront au moins 1 GW en 2026 : l’Afrique du Sud avec 3,3 GW, l’Égypte avec 2,0 GW, le Nigeria avec 1,7 GW, la RDC avec 1,7 GW, l’Algérie avec 1,4 GW et le Maroc avec 1,0 GW. Ces chiffres sont des estimations et non des chiffres d’installations déclarés. Ember les calcule à partir des données douanières chinoises en appliquant un taux d’installation de 73 % et en tenant compte d’un décalage de six mois entre l’expédition et la mise en service, une approche qui peut sous-estimer les marchés enclavés et surestimer les marchés côtiers.
The end of the South African era
South Africa accounted for 52 per cent of African imports of Chinese solar panels in 2023. This year, it will account for less than 20 per cent of the continent’s installations – its lowest share since 2019 – whilst Africa as a whole will install a record 17 GW, representing a 45 per cent increase and a third consecutive record. Nineteen countries have more than doubled their installation volume year-on-year, led by the DRC (544 per cent), Zimbabwe (282 per cent), Egypt (176 per cent) and Zambia (117 per cent). Thirty-six of the 54 African countries are set to break a record.
The 5 emerging markets joining South Africa
Ember identifies six countries that will install at least 1 GW in 2026: South Africa with 3.3 GW, Egypt with 2.0 GW, Nigeria with 1.7 GW, the DRC with 1.7 GW, Algeria with 1.4 GW and Morocco with 1.0 GW. These figures are estimates and not reported installation figures. Ember calculates them using Chinese customs data, applying an installation rate of 73 per cent and taking into account a six-month lag between shipment and commissioning – an approach that may underestimate landlocked markets and overestimate coastal markets.
Ce que ça change
What it means
Pour les développeurs du secteur de l'énergie, cinq marchés hors d'Afrique du Sud atteignent désormais un gigawatt, et c'est dans les réseaux les plus petits que cette capacité compte le plus. Pour les régulateurs publics, les ajouts à l'échelle du Sénégal dépassent les cycles de planification censés les absorber. Pour les institutions financières de développement (IFD) et les banques, les portefeuilles axés sur le solaire sud-africain ne représentent plus qu'une part de plus en plus réduite du continent. Pour les utilisateurs industriels, une offre de l'ordre du gigawatt arrive au Nigeria, en RDC et en Algérie, trois marchés où le diesel assure l'approvisionnement depuis des années.
For developers in the energy sector, five markets outside South Africa now have a capacity of one gigawatt, and it is in the smallest grids that this capacity matters most. For public regulators, the scale of new capacity in Senegal is outstripping the planning cycles intended to accommodate it. For development finance institutions (DFIs) and banks, portfolios focused on South African solar power now account for an increasingly small share of the continent’s total. For industrial users, supply in the order of one gigawatt is coming on stream in Nigeria, the DRC and Algeria – three markets where diesel has been the main source of power for years.
Sources :Sources: EMBER, EMBER, ESI-AFRICA, PV-TECH, FORBES AFRICA